家を買うタイミングは?平均年齢・年収の統計データをもとに解説

本記事では、統計データをもとに住宅を購入した世帯主の平均年齢や世帯年収を確認し、家を買うタイミングや購入のメリット、後悔しないためのポイントを解説します。
家を買うタイミングに一律の正解はありません。年齢や年収だけでなく、家族構成や将来設計、住宅ローンの返済計画を踏まえて判断することが大切です。
とはいえ、「いつ購入すべきか」「今の収入で無理なく返済できるか」と悩む方も多いのではないでしょうか。
【この記事で分かること】
- 統計データから見る家を買う年齢・年収
- ライフステージ・年齢別の購入タイミング
- 年収を踏まえた購入予算と返済計画の考え方
- 家の購入で後悔しないためのポイント
目次
家を買うタイミングはいつ?統計データで確認
家を買うタイミングは、住宅の種類によって異なるものの、30代で購入する世帯が多い傾向にあります。ただし、適切な時期は年齢だけで決まるものではありません。世帯年収や貯蓄、家族構成、将来設計も踏まえて判断することが大切です。
まずは、国土交通省の「令和7年度住宅市場動向調査報告書」をもとに、購入時の平均年齢と世帯年収を見ていきましょう。
※注文住宅は全国と三大都市圏、その他の住宅種別は主に三大都市圏を対象とした調査であり、数値は単純に優劣を比較できるものではありません。それぞれの住宅種別で見られる傾向として参照してください。
※三大都市圏とは、首都圏(埼玉・千葉・東京・神奈川)・中京圏(岐阜・愛知・三重)・近畿圏(京都・大阪・兵庫)を指します。(国土交通省「令和7年度住宅市場動向調査」の定義)
家を購入するときの世帯主の平均年齢
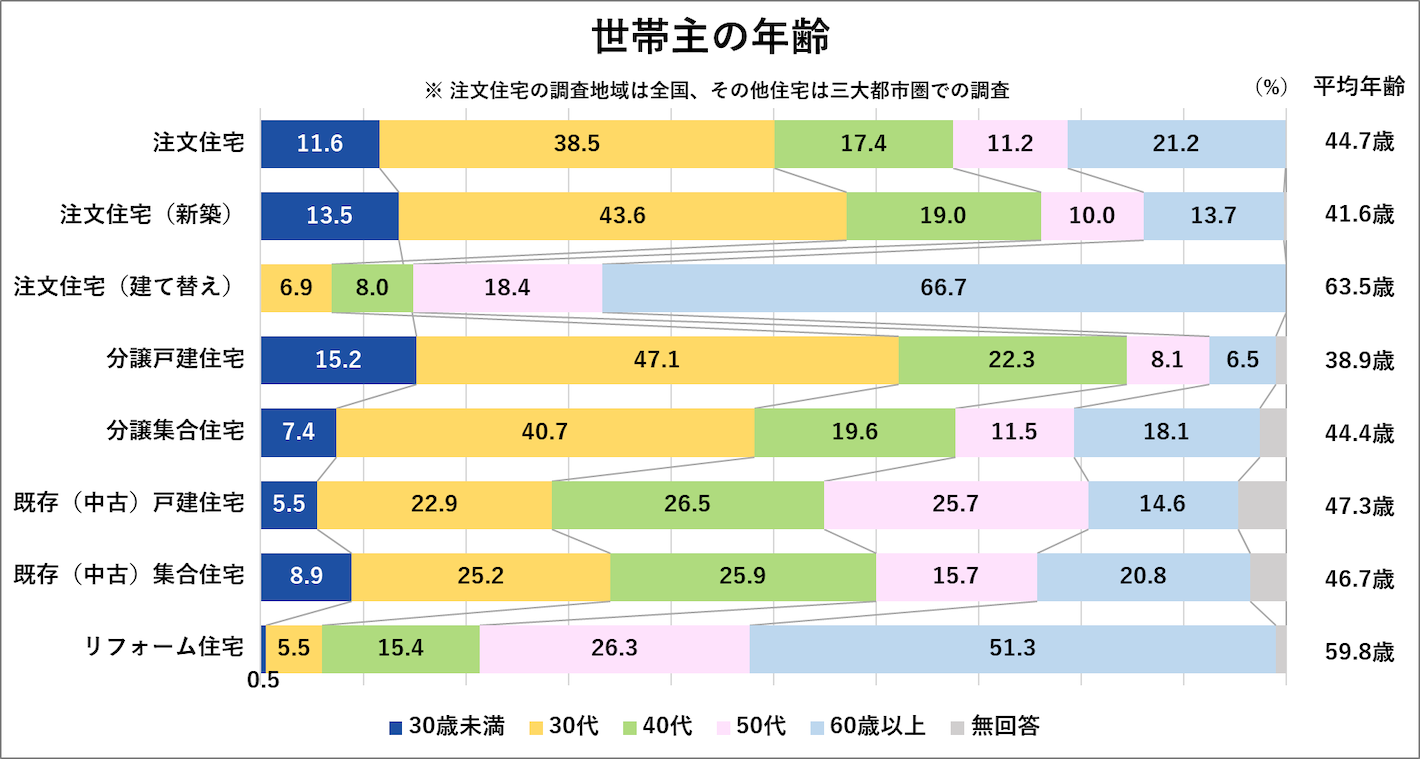
住宅を購入した世帯主の年齢を見ると、注文住宅・注文住宅(新築)・分譲戸建住宅・分譲集合住宅の取得世帯は「30代」が多くなっています。長期の住宅ローンを組みやすいため、働き盛りの世代が購入していることが分かります。
また、既存(中古)戸建住宅と既存(中古)集合住宅取得世帯では、いずれも「40代」が最も多くなっています。新築に比べて価格が抑えられるため、子育て世代など幅広い年齢層に選ばれています。
加えて、60歳以上の世帯主も一定数います。なかでも注文住宅(建て替え)や、リフォーム実施世帯は60歳以上が半数を占めており、老後の住み替えや子ども世帯との同居なども家を買うタイミングとなっていることが分かります。
家を購入するときの世帯主の平均年収
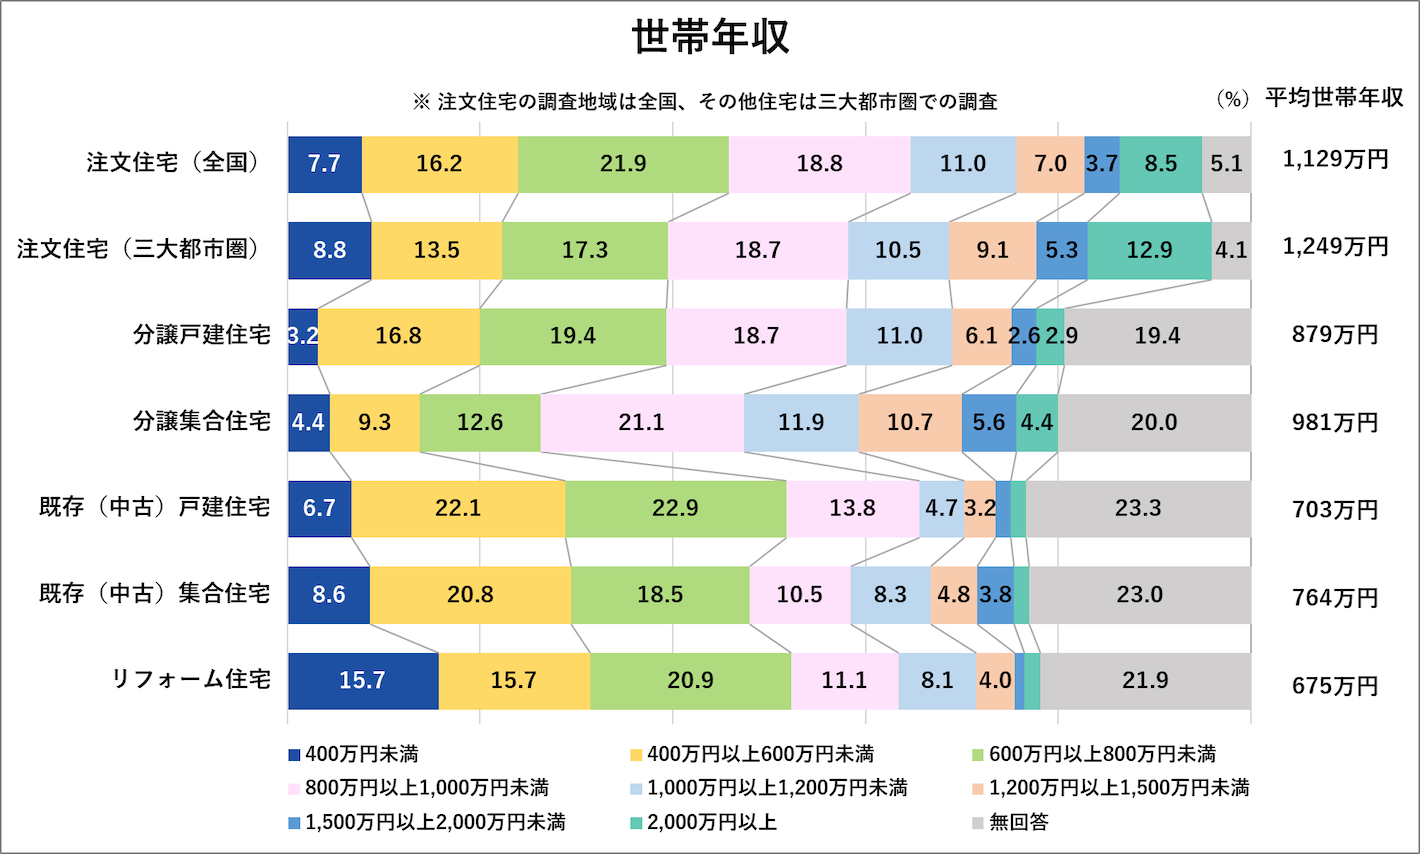
住宅を購入した世帯の年収を見ていくと、注文住宅(三大都市圏)が最も高く、平均1,249 万円です。次いで注文住宅(全国)が平均1,129万円となっています。
なかでも、既存(中古)戸建、既存(中古)集合住宅を選んだ世帯は「400万円以上600万円未満」という回答が多く、新築住宅よりも価格を抑えやすいことが、選ばれる理由の1つだと考えられます。
ライフステージ別|家の購入を決意するタイミング
家の購入を決意するタイミングとして、「結婚」や「妊娠・出産」、「子どもの進学」など、ライフステージが大きく関わることがあります。ここでは、ライフステージ別に家の購入を決意するきっかけやタイミングについて詳しく解説します。
結婚
まず、家の購入を決意するタイミングとして「結婚」が挙げられます。結婚を機に生活基盤を整えたいと考え、家を購入する人が多いようです。最近では共働き世帯が増加していることもあり、住宅ローンを組みやすいことから、住宅購入のタイミングとして選ばれやすいライフステージです。
妊娠・出産
妊娠や出産は、子育て環境や将来設計を考えるタイミングとなり、子どもが安心して成長できる住まいを求める人が多くいます。
結婚のタイミングでは家の購入には至らなかった人も、妊娠・出産をきっかけに購入を検討するケースが多く見られます。
子どもの進学
子どもの小学校や中学校への進学は、通学の負担や教育環境を見直す大きなタイミングとなるでしょう。希望する学区内に家を購入したり、交通アクセスが良い場所を選んだりする家庭もあります。
子どもの独立
子どもが独立した後、夫婦2人の生活スタイルに合わせた住まいへの住み替えを考える世帯もあります。部屋数や広さを見直し、管理がしやすく、老後も安心して暮らせるコンパクトな住宅を選ぶようです。
定年退職
定年退職を迎えた後、新たな生活設計を始めるきっかけとして、住宅の購入を考える人も多いようです。子育てが終わっているケースが多いため、コンパクトな家へ住み替えを検討する傾向があります。また、将来の介護等を考えて、バリアフリー設計を取り入れるケースも多く見られます。
年齢別|家を買うタイミング
家を買うタイミングに決まった正解はありませんが、年齢で決定することも1つの選択肢です。ただし、年齢ごとに資金面やライフプラン上のメリット・注意点が異なるため、住宅ローンの返済期間や家族構成、老後の暮らしを踏まえて判断することが大切です。
20代のタイミング
20代は、収入や貯蓄がまだ十分でない場合がある一方、長期の住宅ローンを組みやすい年代です。20代前半で35年ローンを組めば、50代で完済できる可能性があり、退職前に返済を終えやすくなります。ただし、借入可能額だけで判断せず、収入の変化や出産などライフステージの変化も見据えて、無理のない返済額を設定しましょう。
30代のタイミング
30代は、仕事や収入、家族構成が固まり始め、将来必要な間取りや立地を考えやすい年代です。返済期間も確保しやすく、統計上も住宅を購入する世帯が多く見られます。一方で、転勤や出産などによって今後の暮らし方が変わる可能性もあります。現在の希望だけでなく、将来の変化に対応できる物件を選ぶことが大切です。
40代のタイミング
40代は、収入がピークに近づき、十分な貯蓄があるケースもあります。そのため、20代・30代よりも多くの頭金を用意しやすく、購入予算に余裕を持ちやすい傾向があります。
ただし、長期ローンを組むと完済時期が定年後になる場合があります。教育費や老後資金とのバランスを確認し、返済期間を短くする、繰り上げ返済を計画するなどの工夫が必要です。
50代以降のタイミング
50代以降は、子どもの独立を機に、夫婦2人で暮らしやすいコンパクトな住まいや終の棲家を購入するケースがあります。貯蓄を活用した現金購入や短期ローンも選択肢になりますが、購入後の生活資金を残すことが重要です。段差の少なさや通院・買い物のしやすさ、将来の維持管理費まで確認して選びましょう。
年収別|家を買うタイミングと予算の目安
家を買うタイミングは世帯年収が購入に踏み切れる金額かどうかのほかに、無理なく返済できるかどうかも重要な判断基準になります。ここでは年収別の購入価格の目安と、無理のない返済負担率の考え方を解説します。
家の購入価格は年収の何倍が目安?
住宅の購入価格は、年収の4~7倍程度が1つの目安とされています。「令和7年度住宅市場動向調査報告書」をもとに平均年収や購入資金から見ていくと、中古住宅は年収の約4倍台、新築の注文住宅や分譲マンションは6~7倍台となっています。ただし、これはあくまで実際に購入した人の平均であり、無理なく返済できる金額の目安とは異なる点に注意が必要です。
無理のない借入額は「返済負担率20~25%」で考える
住宅ローンの借入可能額と、無理なく返済できる金額は必ずしも一致しません。金融機関の審査基準となる返済負担率は年収の30~35%程度であるのに対し、実際に住宅を取得した世帯の返済負担率は17~21%程度にとどまっています。「令和7年度住宅市場動向調査報告書」によると、住宅の種類別の返済負担率は分譲戸建住宅が20.6%と最も高く、次いで注文住宅18.1%、分譲集合住宅17.7%、中古集合住宅17.0%、中古戸建住宅16.7%となっており、年収の20~25%程度を目安に無理のない返済計画を立てることが大切です。
家を買うタイミングで後悔しないためのポイント

- 住宅の種類の確認
- 予算の確認
- 立地の確認
家の購入を検討している場合、住宅の種類や予算など、事前に確認しておきたいポイントがいくつかあります。
住宅の種類
住宅には、一戸建てとマンション、新築と中古、注文と分譲など、多様な選択肢があります。それぞれにメリット・デメリットがあるため、自分や家族のライフスタイル、予算、将来の見通しを総合的に考えたうえで選びましょう。
一戸建て住宅と集合住宅
一戸建て住宅は、借地権付きでなければ法律の範囲内で自由にリフォームや増改築が可能です。マンションよりも床面積が広く、庭や駐車場を確保できるケースも多く、子育て世帯に人気があります。ただし、維持管理や防犯対策などはすべて自己負担となるため、事前に手間や費用を把握しておくことが大切です。
一方マンションは、駅近など立地条件の良い場所に建てられていることが多く、利便性があります。オートロックや警備員の常駐などセキュリティが整っているメリットがありますが、管理費や修繕積立金がかかる点を考慮する必要があります。
新築住宅と既存(中古)住宅
新築住宅は誰も住んだことのない住宅であることと、最新設備や保証が充実している点も魅力です。一方で価格が高く、同じ予算でも立地や広さの選択肢が限られる場合があります。
既存(中古)住宅の場合は、新築と比べて価格が抑えられ、希望するエリアで購入しやすいのが利点です。ただし築年数や劣化状況によってはリフォーム費用がかさむ可能性があるため、状態を慎重に確認する必要があります。
注文住宅と分譲住宅
注文住宅は間取りやデザインを自分たちの希望に合わせて設計できる、自由度が高い住宅です。ただし、打ち合わせや完成までに時間やコストがかかる点には留意が必要です。
分譲住宅は、完成済みまたは建売で購入できるタイプの住宅です。入居までの期間が短く、注文住宅よりも価格を比較的抑えやすいですが、間取りや仕様は自由に選ぶことができません。
予算
マイホームの予算は「頭金+住宅ローンの借入額」で考えるのが基本です。さらに、登記費用や引っ越し費用、家具・家電購入費といった自己資金でしか賄えない費用もあるため注意が必要です。これらを踏まえて、予算全体を見積もることが大切です。
立地
立地は、家選びのなかでも特に重要なポイントです。家を購入する際は、通勤や通学の利便性はもちろん、生活環境が長期的に快適であるかを意識する必要があります。
また、地震や水害といった災害リスクを考慮することも重要です。自治体のハザードマップや過去の災害情報を確認したうえで、安心して暮らせる場所かどうかを検討しましょう。
住まい選びは、条件の優先順位を明確にすることが大切です。家を購入する際は、上記のポイントに加えて防犯対策についても検討しておきましょう。
家を買う際は防犯対策も必ず行おう
住宅を狙った侵入窃盗は後を絶ちません。特に窓や玄関などから侵入されるケースが多く見られます。そのため、家を購入する際は窓や玄関などの防犯対策も必ず行うようにしましょう。
例えば、玄関は防犯性の高い鍵を採用する、補助錠を取り付けるなどの対策を行いましょう。窓には、防犯フィルムを貼るか、防犯ガラスを採用すると良いでしょう。玄関や窓の周辺にセンサーライトや防犯カメラを設置するのもおすすめです。また、これらの防犯対策に加えて、ホームセキュリティを導入して24時間365日警備体制を作っておくのも安心材料になります。なお、マンションでは防犯設備やグッズの導入に管理会社や管理組合の許可が必要なケースもあるため、事前に確認しておきましょう。
ALSOKではマンションでも取り付けが可能なホームセキュリティや屋外用の防犯カメラを用意しています。
ホームセキュリティ「HOME ALSOK Connect」

ALSOKのホームセキュリティ「HOME ALSOK Connect」では、「オンラインセキュリティ」と「セルフセキュリティ」の2種類から選べます。
オンラインセキュリティは、異常発生時にALSOKが駆けつけます。また、スマートフォンを持っているだけで警備を自動解除し、外出時はワンタッチで警備を開始できる便利な機能も活用いただけます。
セルフセキュリティは、お手頃価格でホームセキュリティを導入でき、もしものときはALSOKへ駆けつけを依頼することができます。
ALSOKのホームセキュリティは在宅中も警備をセットできるので、外出中はもちろん、就寝中や一人での在宅時にも安心です。一戸建てはもちろん、マンションなどの集合住宅にも設置可能です。ホームセキュリティの導入を検討している方は、ぜひALSOKにご相談ください。
屋外対応無線式カメラ「HOME ALSOK Connect Eye」
ALSOKの屋外用カメラは、工事不要で設置できるほか、人感センサーによる自動録画やオプションの駆けつけサービスにも対応しています。人の動きを検知するとLEDライトが点灯するため、夜間や暗い時間帯でも状況を把握しやすく、安心感を高めてくれます。防犯性能を重視しつつ、導入のハードルを下げたい方に適した防犯カメラです。
家を購入するタイミングに関するよくある質問
Q:結婚前と結婚後、どちらに家を購入すべきですか?
A:結婚後であれば、家族構成や勤務地、生活スタイルを踏まえて住宅の条件を決めやすくなります。パートナーと住む家を入籍前に購入する場合は、返済負担や住宅の名義について話し合っておきましょう。
Q:子どもが何歳のときに家を買うのがベストですか?
A:多くの家庭で目安とされているのは「子どもの小学校入学前」です。転校による友人関係への負担を避けられ、学区を考慮した物件選びができるためです。妊娠中や出産直後、未就学児期、小学校入学前など、購入時期ごとにメリット・デメリットが異なるため、家族の状況に合わせた判断が必要です。
Q:賃貸と持ち家、どちらがお得ですか?
A:一概にはいえません。持ち家は資産になる一方、固定資産税や修繕費がかかります。賃貸は住み替えやすいものの、家賃の支払いが続くため、総費用だけでなく将来設計と照らし合わせて選びましょう。
まとめ
家を買うタイミングに一律の正解はありません。結婚や出産、子どもの独立などのライフイベントをきっかけに、収入や貯蓄、住宅ローンの返済計画を踏まえて検討することが大切です。住宅の種類や予算、立地、将来の暮らしにおける優先順位を整理し、家族が安心して暮らせる住まいを選びましょう。


