【住宅種別】住宅購入資金の中央値を比較!住宅ローンや贈与の注意点も解説

本記事では、統計データをもとに住宅購入資金の中央値を比較し、住宅ローンや贈与に関する注意点を解説します。
住宅購入でもっとも懸念されるのは、費用面ではないでしょうか。住宅購入資金は、手持金と住宅ローンを組み合わせて用意するのが一般的であり、住宅の種類によって内訳や借入額の傾向が異なります。「どのくらい手持金を準備すればよいのか」「どの金利タイプが自分に合うのか」など、疑問を持つ方も多いでしょう。これから住宅の購入を検討している方は、資金計画の参考にしてください。
なお、本記事では、住宅購入のために用意する自己資金を、統計資料の表記に合わせて「手持金」と表記します。
【この記事で分かること】
- 住宅の種別ごとの購入資金や住宅ローンの傾向
- 住宅購入資金の計画の立て方
- 住宅ローンの返済期間や年間返済額、金利タイプの違い
- 手持金や贈与、住宅ローン控除で気を付けたいこと
目次
住宅購入資金とは?
住宅を購入する際に必要な資金は、大きく「自己資金」と「借入金(住宅ローン)」の2種類に分けられます。
自己資金
自己資金とは、住宅購入時に自分で用意し、頭金や諸費用に充てる資金のことです。物件価格の2割程度が目安といわれていますが、実態としては3~4割程度支払うケースも多くあります。
自己資金に該当するものには以下があります。
- 貯蓄
- 保有資産(株や不動産など)を売却してできた資金
- 親などから贈与されたお金
- 退職金
など
なお、住宅購入時には登記費用や仲介手数料、不動産取得税などの諸費用も発生するため、頭金とは別に資金を用意しておく必要があります。
借入金(住宅ローン)
借入金(住宅ローン)は、自己資金だけでは不足する部分を補うために利用されるお金です。種類は多岐にわたり、以下のような選択肢があります。
公的融資
- 財形住宅融資
- 自治体融資
協調融資
- フラット35
民間融資
- 銀行や信用金庫など
- 提携ローン(不動産会社などと金融機関が提携して提供する)
- その他の金融機関(JAや労働金庫など)
その他
- 共済組合貸付
- 親族からの借り入れなど
それぞれ金利や返済条件、利用条件が異なるため、自分のライフプランや収入に合った種類の住宅ローンを選ぶ必要があります。
住宅購入資金の計画、どう立てるべき?
住宅購入の資金計画を立てる際は、手持金、贈与、住宅ローンを家計の状況に合わせて検討しましょう。
- 手持金はどのくらい用意できそうか
- 親などから資金援助を受ける予定があるか、また、贈与税の非課税措置の対象となるか
- 毎月無理なく返済できる金額はいくらか
- 返済期間を延ばした場合の総返済額を確認したか
- 金利上昇リスクと返済額の安定性のどちらを重視するか
- 諸費用や入居後の支出を差し引いても、手元資金を確保できるか
※本記事は手持金・借入額の一般的な傾向や制度の紹介を目的としており、個別の資金計画についての助言ではありません。実際の計画にあたっては金融機関や税理士等の専門家にご相談ください。
住宅購入資金と住宅ローンを住宅種別ごとに比較
ここからは、国土交通省の「令和7年度住宅市場動向調査報告書」の統計データをもとに、住宅種別ごとの住宅購入資金・住宅ローンの状況を見ていきましょう。この調査データは注文住宅が全国、分譲住宅・既存(中古)住宅が三大都市圏を対象としているため、数値は単純な優劣ではなく、各調査対象内の傾向として確認してください。
※三大都市圏とは、首都圏(埼玉・千葉・東京・神奈川)・中京圏(岐阜・愛知・三重)・近畿圏(京都・大阪・兵庫)を指します。(国土交通省「令和7年度住宅市場動向調査」の定義)
住宅の購入資金と内訳
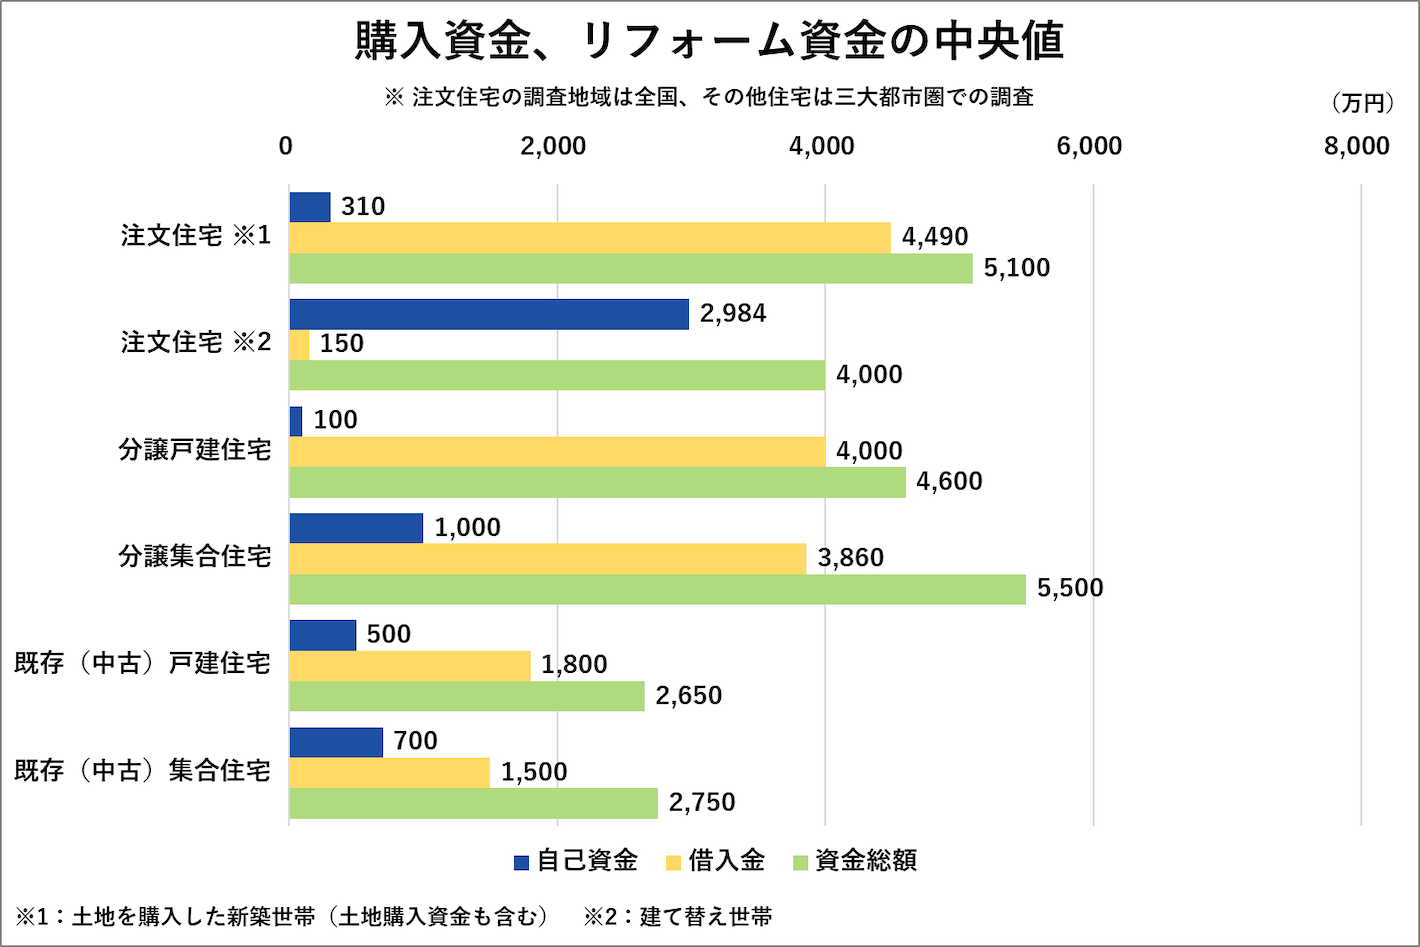
まずは、住宅の購入資金とその内訳について見てみましょう。
資金総額の中央値がもっとも高いのは、分譲集合住宅の5,500万円でした。次に、土地購入資金を含めた注文住宅、分譲戸建住宅と続いています。自己資金の割合は、新築の一戸建て住宅を購入した世帯が特に低く、借り入れを前提としている傾向にあります。
一方で、分譲集合住宅(分譲マンション)は自己資金の中央値が700万円となっており、新築の注文住宅や分譲戸建住宅よりも、自己資金比率が比較的高いことが分かります。
また、既存(中古)住宅の購入資金は新築よりも抑えられており、総額の4分の1~5分の1程度を自己資金でまかなっている傾向が見られます。
住宅ローンの有無
| 住宅種別 | 住宅ローンあり | 住宅ローンなし | 無回答 | 調査範囲 |
|---|---|---|---|---|
| 注文住宅 | 74.1% | 18.6% | 7.3% | 全国 |
| 注文住宅(新築) | 79.4% | 14.2% | 6.4% | 全国 |
| 注文住宅(建て替え) | 42.5% | 47.1% | 10.3% | 全国 |
| 分譲戸建住宅 | 66.8% | 10.6% | 22.6% | 三大都市圏 |
| 分譲集合住宅 | 55.9% | 16.3% | 27.8% | 三大都市圏 |
| 既存(中古)戸建住宅 | 48.6% | 22.9% | 28.5% | 三大都市圏 |
| 既存(中古)集合住宅 | 49.5% | 24.9% | 25.6% | 三大都市圏 |
住宅ローンの有無の割合を見ていくと、注文住宅を購入した世帯がもっとも高く74.1%がローンありと回答しています。さらに、注文住宅のなかでも、新築で家を建てた世帯は79.4%と8割近くが住宅ローンを利用しています。新築の注文住宅は、住宅購入資金の中央値、住宅ローン利用率ともに高い傾向が見られます。
次いで、分譲戸建住宅と分譲集合住宅では、いずれも6割前後の世帯が住宅ローンを利用しています。
一方、既存(中古)住宅では、住宅ローンを利用している世帯の割合が新築住宅より低い結果となっています。
返済期間は注文住宅が最長、中古マンションが最短
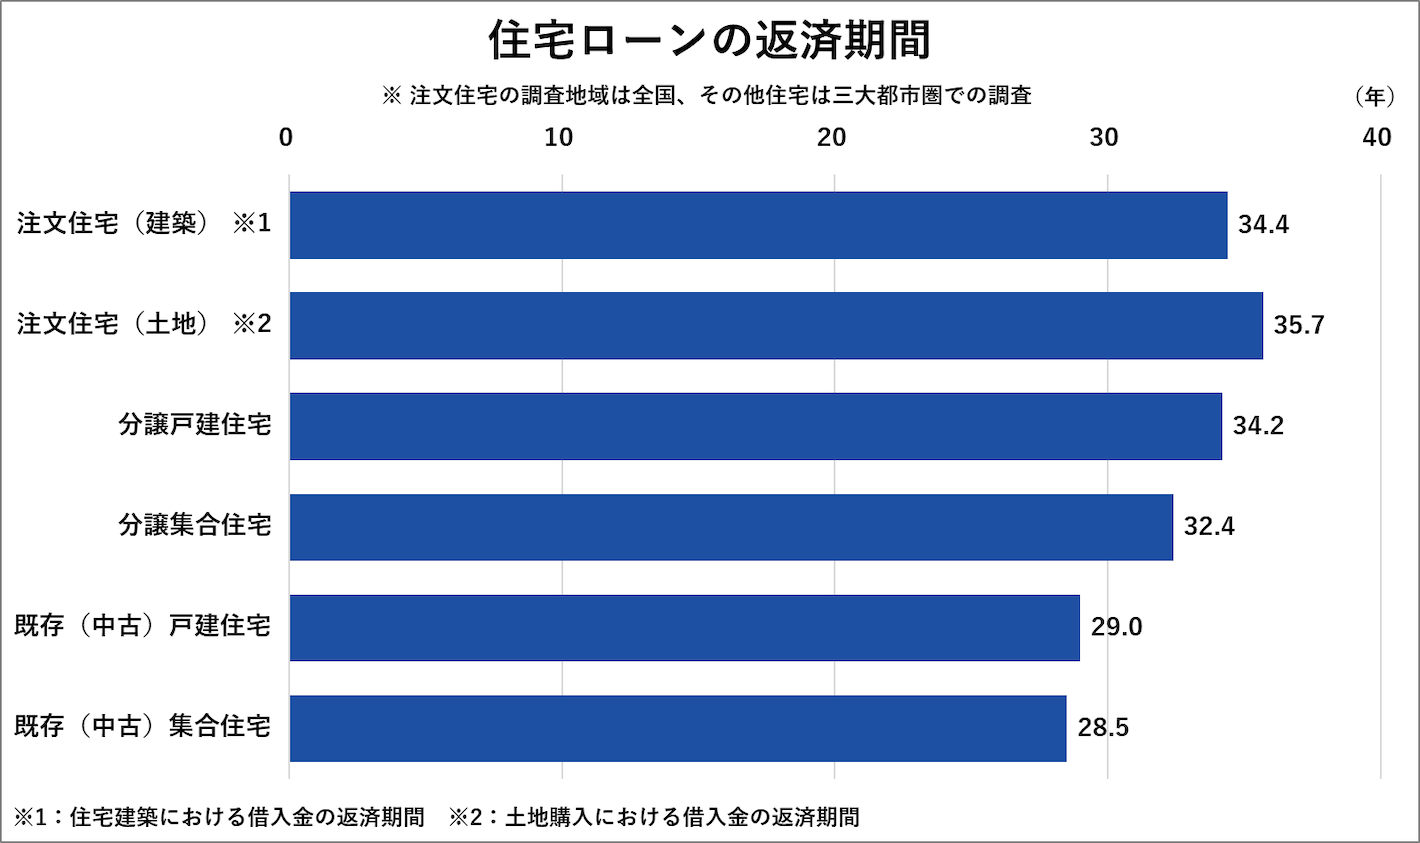
住宅ローンの返済期間を見ていくと、注文住宅を購入した世帯が建築・土地ともに30年以上ともっとも長くなっています。次に、分譲戸建住宅で平均34.2年、分譲集合住宅が平均32.4年という結果です。新築住宅では、既存(中古)住宅より返済期間が長い傾向が見られます。
一方、既存(中古)住宅はいずれも30年未満で、なかでも既存(中古)集合住宅は28.5年と、調査対象となった住宅種別のうちもっとも短くなっています。
年間返済額がもっとも高いのは分譲集合住宅(新築マンション)
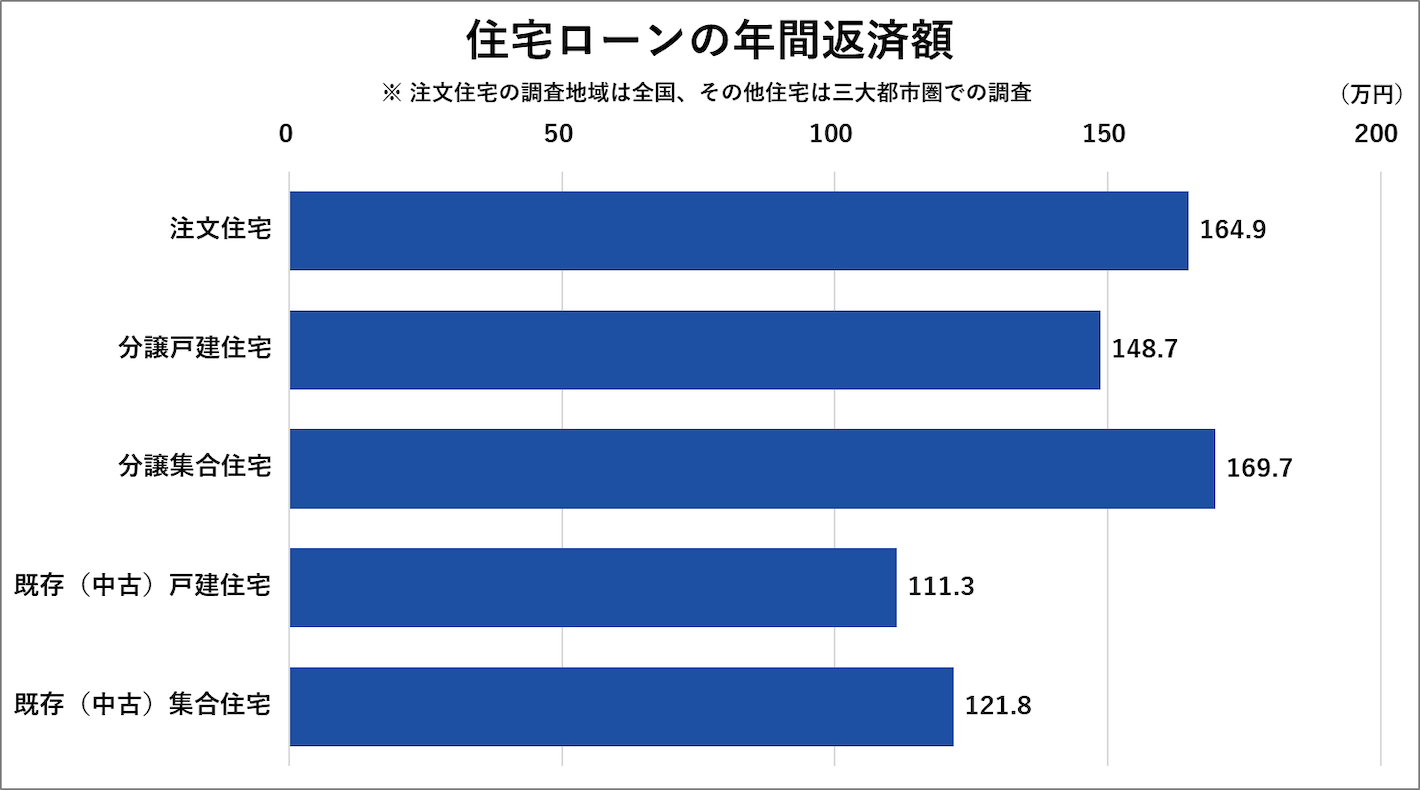
次に、住宅ローンの年間返済額を見ていきましょう。年間返済額がもっとも高いのは分譲集合住宅で169.7万円、少ないのが既存(中古)戸建住宅で111.3万円でした。さらに、年間返済額から計算した毎月の返済額は以下の通りです。
| 住宅種別 | 月額換算(万円) |
|---|---|
| 注文住宅(全国) | 13.7 |
| 分譲戸建住宅(三大都市圏) | 12.4 |
| 分譲集合住宅(三大都市圏) | 14.1 |
| 既存(中古)戸建住宅(三大都市圏) | 9.3 |
| 既存(中古)集合住宅(三大都市圏) | 10.2 |
月額換算した返済額は、新築住宅ではいずれも10万円を超えており、既存(中古)住宅より高い傾向が見られます。既存(中古)住宅では、戸建住宅が9.3万円、集合住宅が10.2万円となっています。
住宅ローンの金利タイプ
民間金融機関からの借り入れでもっとも多い金利タイプは「変動金利型」でした。
国土交通省の「民間住宅ローンの実態に関する調査」によると、令和2年度は変動金利型の利用は7割、長期固定金利型の利用は1~2割でした。しかし、長期にわたり変動金利の低金利状態が続いていることから、近年は変動金利の利用が8割を超えている状況です。
参考:国土交通省 令和7年度 民間住宅ローンの実態に関する調査 結果報告書
住宅の種類ごとに変動金利型の利用割合を見ていきましょう。
| 住宅種別 | 変動金利選択率 |
|---|---|
| 注文住宅(建築・全国) | 87.2% |
| 分譲戸建住宅(三大都市圏) | 89.6% |
| 分譲集合住宅(三大都市圏) | 91.8% |
| 既存(中古)戸建住宅(三大都市圏) | 83.6% |
| 既存(中古)集合住宅(三大都市圏) | 91.9% |
変動金利型の選択率は、掲載したすべての住宅種別で8割を超えています。なかでも、既存(中古)集合住宅が91.9%、分譲集合住宅が91.8%と高い結果でした。金利タイプは利用率だけでなく、金利上昇リスクや家計の返済余力も踏まえて検討する必要があります。
住宅購入の資金計画を立てる際の注意点【手持金】
住宅を購入する際は、自己資金の準備が資金計画に大きく影響します。頭金を用意する際のポイントや、親などから資金援助を受ける場合に活用できる制度を解説します。
頭金を用意する際は手元に自己資金を残しておく
住宅資金は、頭金なしでフルローンを組むという方法もありますが、返済総額が増え借り入れ審査の基準が厳しくなるなどのデメリットがあることから、自己資金から頭金を準備しておくとよいでしょう。頭金の金額は、諸費用や購入後の生活資金を確保したうえで、借入額とのバランスを考えて決めましょう。
ただし、「自己資金=頭金」というわけではなく、登記費用や仲介手数料、保険料などの諸費用もかかります。これらは住宅ローンの対象外となる場合があるため、引っ越し費用などとあわせて、自己資金から確保しておきましょう。
頭金を支払った後も、予期せぬ出費や収入の変動に備えられる手元資金を残しておくことが大切です。
親などから贈与を受ける場合は贈与税の非課税制度を活用する
親や祖父母などから、住宅購入のための資金援助を受けるという方は、贈与税の非課税制度について理解しておきましょう。
贈与税とは
贈与税とは、個人から財産を無償で譲り受けた場合に、原則として財産を受け取った人に課される税金です。対象となる財産には、現金や不動産、株式などがあります。暦年課税では、1月1日から12月31日までの1年間に受けた贈与の合計額から、基礎控除額110万円を差し引いた残額に対して贈与税が課されます。
住宅購入のために受けた資金援助も、贈与税の課税対象となる場合があります。ただし、父母や祖父母などの直系尊属から住宅取得等資金の贈与を受け、一定の要件を満たす場合は、非課税特例を利用できます。非課税特例を利用する場合は、納付する贈与税がなくても申告が必要です。申告や納付の要否は、贈与額や適用する課税方法、特例によって異なります。
住宅取得資金の贈与税が非課税になる特例
贈与する側とされる側が一定の条件を満たすことで、住宅取得資金の贈与税が非課税になる特例があります。非課税限度額は、省エネ等住宅を取得した場合には1,000万円まで、それ以外の住宅を取得した場合は500万円までが対象となり、令和6年1月1日から令和8年12月31日までに行われた贈与が対象です。この非課税制度を利用するには、直系卑属(※)であること、18歳以上であること、日本国内に住んでいることなどが条件となります。
なお、援助された資金を使いきれずに余ってしまった場合は、余剰分が贈与税の課税対象となるため注意が必要です。
※子や孫など、自分より後の世代にあたる直系の親族のこと
| 住宅の質 | 非課税限度額 |
|---|---|
| 一般住宅 | 500万円 |
| 省エネ等住宅(質の高い住宅) | 1,000万円 |
参考:国税庁「直系尊属から住宅取得等資金の贈与を受けた場合の非課税」
省エネ等住宅の基準は家屋の区分によって異なる
1,000万円枠の対象となる省エネ等住宅は、省エネルギー性・耐震性・バリアフリー性のいずれか一つの基準を満たせば認められます。ただし、必要な等級の水準は、新築・未使用住宅か、中古・増改築住宅かによって異なります。
| 家屋の区分 | 省エネ基準 | ||
|---|---|---|---|
| 省エネルギー性能 | 耐震性能 | バリアフリー性能 | |
| ①新築をした住宅用の家屋 | 断熱等性能等級5以上(注1)かつ一次エネルギー消費量等級6以上(注2) | 耐震等級〔構造躯体の倒壊等防止〕2以上または免震建築物 | 高齢者等配慮対策等級〔専用部分〕3以上 |
| ②建築後使用されたことのない住宅用の家屋 | |||
| ③建築後使用されたことのある住宅用の家屋 | 断熱等性能等級4以上または一次エネルギー消費量等級4以上 | ||
| ④増改築等をした住宅用の家屋 | |||
(注1) 断熱等性能等級の評価基準のうち、結露の発生を防止する対策に関する基準を除きます。
(注2) 令和5年12月31日までに建築確認を受けた住宅用の家屋または令和6年6月30日までに建築された住宅用の家屋で、断熱等性能等級4以上または一次エネルギー消費量等級4以上のいずれかに適合する住宅用の家屋であることにつき、住宅性能証明書など一定の書類を贈与税の申告書に添付することにより証明がされたものについては、省エネ等住宅に該当するものとみなされます。なお、その省エネ等住宅に該当するものとみなされた住宅用の家屋が、令和5年12月31日までに建築確認を受けたもの(令和6年6月30日までに建築されたものを除きます。)の場合は、住宅性能証明書など一定の書類に加えて、確認済証の写しまたは検査済証の写しも贈与税の申告書に添付する必要があります。
参考:国税庁「No.4508 直系尊属から住宅取得等資金の贈与を受けた場合の非課税」
贈与税が非課税でも申告は必須
非課税制度を利用する場合でも、贈与税の申告は必須です。対象となる住宅の床面積や取得・居住の時期など、細かい条件が定められているため、申告を忘れずに行いましょう。
住宅購入の資金計画を立てる際の注意点【住宅ローン】
次に、住宅ローンを利用する際の注意点を見ていきましょう。
無理のない範囲で返済計画を立てる
住宅ローンの返済は長期にわたるため、住宅ローン以外の費用も考慮して、無理のない範囲で返済計画を立てましょう。
例えば、毎年発生する固定資産税や都市計画税、火災保険料に加え、マンションの場合は修繕積立金が毎月かかります。さらに、子どもの教育費や老後資金といった将来的な支出も含めて、返済額を検討することが大切です。無理なく返済できる額は、収入だけでなく、生活費、教育費、税金、保険料、修繕費などを含めて判断する必要があります。突発的な出費にも対応できるよう、返済計画には余裕を持たせることが大切です。
住宅ローン控除を活用する
住宅ローンを利用して住宅を新築・取得・増改築した場合、所得、床面積、住宅性能、返済期間などの要件を満たせば、住宅ローン控除を受けられる場合があります。
住宅ローン控除とは、住宅ローンを利用して住宅を新築・取得・増改築した場合に、一定の要件を満たすことで所得税などの控除を受けられる制度です。控除率は0.7%で、控除期間は住宅の区分や性能によって異なります。令和8年度改正では、2030年12月31日までに入居した方が対象となります。借入限度額は住宅性能や世帯区分で異なり、子育て・若者世帯等には上乗せがあります。所得要件は原則2,000万円以下です。制度の条件を事前に確認し、控除を最大限活用できるようにしましょう。
| 住宅区分 | 新築/既存 | 一般世帯 借入限度額 | 子育て・若者世帯等 借入限度額 | 控除期間 |
|---|---|---|---|---|
| 認定住宅(長期優良・低炭素) | 新築 | 4,500万円 | 5,000万円 | 13年 |
| ZEH水準省エネ住宅 | 新築 | 3,500万円 | 4,500万円 | 13年 |
| 省エネ基準適合住宅 | 新築 | 2,000万円 | 3,000万円 | 13年 |
| その他の住宅(省エネ基準不適合) | 新築 | 原則対象外 | 原則対象外 | - |
| 認定住宅(長期優良・低炭素)・ZEH水準省エネ住宅 | 既存(中古) | 3,500万円 | 4,500万円 | 13年 |
| 省エネ基準適合住宅 | 既存(中古) | 2,000万円 | 3,000万円 | 13年 |
| その他の住宅 | 既存(中古) | 2,000万円 | 2,000万円 | 10年 |
金利タイプは家計の状況を考慮して決める

住宅ローンの金利タイプには「変動金利型」「全期間固定金利型」「固定金利期間選択型」があります。統計データによると変動金利型の利用率が高い傾向にありますが、金利タイプそれぞれにメリットとデメリットがあります。
- 変動金利型:利用当初の金利が低く設定されていて、返済額を抑えやすい。ただし、金利上昇リスクに備える必要がある。
- 全期間固定金利型:金利が全借入期間を通じて変わらないため、返済額が一定で将来の見通しを立てやすい。ただし、金利水準は変動型より高めの傾向にある。
- 固定金利期間選択型:一定期間は固定金利が適用されるタイプで、指定した期間が終了したら変動金利型や固定金利型を選択できる。ただし、借り入れ後に市場金利が上昇すると返済額も上がる。
変動金利型は借入当初の金利が低い傾向にある一方、金利上昇によって返済額が変わる可能性があります。家計の返済余力や金利上昇時の影響を確認して検討しましょう。
一方で、金利上昇に備えるのが難しい場合には固定金利型を選ぶ方が安心です。返済期間、将来の支出予定、金利上昇時に負担できる返済額などを整理し、各金利タイプの特徴を比較して選ぶことが大切です。
住宅の購入にあたっては資金計画を入念に行う必要がありますが、安全・安心に関わる防犯対策も妥協できないポイントです。次では、新居で快適に暮らすために欠かせない防犯対策について解説します。
住宅購入とあわせて防犯対策も検討しよう
令和7年の侵入窃盗の発生場所別認知件数を見ていくと、約4割が住宅(一戸建て+共同住宅)で発生しています。特に一戸建て住宅への侵入窃盗が多いことから、マイホームを購入した場合は、防犯対策を行うことが大切です。
また、集合住宅であっても階数を問わず侵入窃盗は発生しており、必ずしも安全というわけではありません。近年、空き巣だけでなく強盗やストーカー被害などもニュースとなっているため、自身や家族を守るための対策が必要です。
出典:警察庁「住まいる防犯110番 データで見る侵入犯罪の脅威」
新居の防犯対策は、出入口・窓・庭や外構の3か所を意識することが基本です。出入口は防犯性の高い鍵や補助錠で二重ロックにし、窓は防犯ガラスや防犯フィルムで割れにくくします。庭や外構は、死角になりやすい場所を確認したうえで、防犯カメラやセンサーライトを適切に配置すると、侵入をためらわせる環境づくりにつながります。
新居での生活のスタートには、安全と安心が欠かせません。侵入窃盗や火災からご自宅を守り、安心できる暮らしを支える住環境づくりをALSOKがサポートします。
ホームセキュリティ「HOME ALSOK Connect」

ALSOKのホームセキュリティ「HOME ALSOK Connect」では、「オンラインセキュリティ」と「セルフセキュリティ」の2種類から選べます。
オンラインセキュリティは、不審者の侵入や火災などの異常発生時に自動でALSOKが駆けつけます。スマートフォンで警備操作が可能で、スマートフォンを持っているだけで警備を自動解除し、外出時はワンタッチで警備を開始できる便利な機能も活用いただけます。
セルフセキュリティは、お手頃価格でホームセキュリティを導入でき、もしものときはALSOKへ駆けつけを依頼することができます。
ALSOKのホームセキュリティは在宅中にも警備をセットできるため、外出中だけでなく、就寝中や一人で在宅しているときにも活用できます。一戸建て住宅はもちろん、マンションなどの共同住宅にも設置可能です。ホームセキュリティの導入を検討している方は、ぜひALSOKにご相談ください。
屋外対応無線式カメラ「HOME ALSOK Connect Eye」

防犯対策の強化には、防犯カメラの設置も効果的な選択肢のひとつです。ALSOKの屋外対応無線式カメラ「HOME ALSOK Connect Eye」は、バッテリー駆動とWi-Fi接続で面倒な配線・電気工事が不要でかんたんに設置可能。人の動きを検知すると、LEDライトが点灯するとともに自動で録画を開始するため、夜間や暗い場所でも周囲の状況を確認しやすくなります。また、オプション契約では、利用者からの依頼に基づき、ALSOKが現場へ駆けつけます。防犯機能を重視しながら、導入時の工事負担を抑えたい方に適した製品です。
住宅購入資金に関するよくある質問
Q:住宅購入資金は親から援助を受けても大丈夫ですか?
A:親から住宅購入資金の援助を受けることはできますが、贈与税がかかる場合があります。直系尊属からの贈与で一定の要件を満たす場合は、住宅取得等資金の非課税措置を利用できます。適用には贈与税の申告が必要なため、事前に確認しておきましょう。
参考:国税庁「No.4508 直系尊属から住宅取得等資金の贈与を受けた場合の非課税」
Q:手持金はどのくらい用意すればよいですか?
A:手持金の必要額は一律ではありません。頭金や諸費用、入居後の支出を見込み、購入後も生活に必要な資金を残せるように検討しましょう。統計値は全体傾向として参考にしてください。
Q:住宅ローン控除はいつまで使えますか?
A:令和8年度改正では、対象となる入居期限が2030年12月31日まで延長されています。ただし、住宅性能、所得、床面積などの要件があるため、適用可否は最新の制度情報をご確認ください。
まとめ
住宅購入資金は、自己資金と借入金(住宅ローン)を組み合わせて用意するのが一般的です。統計データを見ると、住宅の種類によって資金総額や返済期間、年間返済額には差があり、既存(中古)住宅は新築よりも購入資金や返済期間を抑えやすい傾向にありました。また、金利タイプは、どの住宅を購入した世帯も「変動金利型」の利用が多数を占めています。
これから住宅の購入を検討する方は、本記事でご紹介した統計データや注意点を参考にしながら、まずは無理のない資金計画を考えてみましょう。


